Редакционная ответственность за эту статью возложена на Wuhan Ooi Photoelectric Technology Co., Ltd. Написано и проверено редакционной командой Ooitech. Ознакомьтесь с нашей редакционной политикой о том, как мы пишем, где используются инструменты ИИ и как запросить исправление.
Откуда США получают свои солнечные панели? Объяснение цепочки поставок
Содержание
Соединённые Штаты получают большинство своих солнечных панелей из Азии, и наибольшая доля на протяжении многих лет поступает из Юго-Восточной Азии — Вьетнама, Малайзии, Таиланда и Камбоджи — потому что китайские производители ячеек и модулей построили там сборочные заводы, чтобы обслуживать рынок США из-за пределов прямого периметра пошлин на Китай. Индия и Южная Корея также являются значимыми поставщиками, наряду с меньшим, но растущим объёмом модулей, собираемых внутри США из импортных ячеек. Честный вывод таков: США импортируют большинство устанавливаемых модулей, и страны, из которых они импортируются, менялись несколько раз за десятилетие, при этом сама зависимость не изменилась вовсе. Мощности переехали в следующую страну; домой они не вернулись.
Для того, кто взвешивает, строить ли мощности вместо покупки контейнеров, интересна асимметрия, лежащая в основе списка стран. Сборка модулей мобильна: лёгкое капитальное оборудование, месяцы на ввод в эксплуатацию, переносима, когда вводится пошлина. Производство ячеек не мобильно: тяжёлый капитал, чистые помещения, диффузионные печи и специализированная база поставщиков, которую никто быстро не переносит. США сейчас собирают гораздо больше модулей, чем пять лет назад, и по-прежнему не производят большинство ячеек, необходимых этим модулям. Этот разрыв — вся суть, и именно поэтому линия по сборке модулей, работающая на импортных ячейках, — это нормальный бизнес-план, а не компромисс.
К любой конкретной цифре относитесь с осторожностью в первую очередь, потому что это единственная тема в солнечной энергетике, где уверенное утверждение из прошлого года сегодня часто неверно: тарифные ставки, доли стран и статус конкретных мер меняются в масштабе месяцев. Далее описываются структура и механизм, которые устойчивы. Каждую цифру, на которую вы намерены опираться, необходимо проверить по актуальным источникам — Federal Register, Таможенной и пограничной службе США, Министерству торговли, Комиссии по международной торговле и Управлению энергетической информации США — прежде чем она попадёт в бизнес-кейс. Ничто здесь не является действующим тарифным расписанием.
Откуда США берут свои солнечные панели?
Рынок снабжается из четырёх источников. Во-первых, Юго-Восточная Азия, ставшая крупнейшим источником, потому что китайские производители построили сборку модулей во Вьетнаме, Малайзии, Таиланде и Камбодже и отгружали из этих заводов в США. Во-вторых, Индия, чья собственная производственная база расширилась достаточно быстро, чтобы появился экспортный объём. В-третьих, Южная Корея и другие устоявшиеся производители с давними операциями по ячейкам и модулям. В-четвёртых, внутренняя сборка в США, которая реальна и растёт и всё ещё зависит от импортных ячеек для большей части своих ресурсов.
Рейтинг этих источников нестабилен, и причина не в спросе. Она в правоприменении. Когда пошлина, расширение тарифа или схема задержаний делают маршрут дорогим или медленным, объём перенаправляется через то происхождение, которое в этом квартале дешевле и чище по документам. Список стран постоянно меняется, а доля импорта остаётся высокой, поэтому план закупок, привязанный к одному происхождению, на самом деле является ставкой на решение, принятое в Вашингтоне.
Концентрация также асимметрична между двумя продуктами. Модули собирают во многих странах. Ячейки производят в очень немногих. На тариф, блокирующий одно сборочное происхождение, можно ответить, создав сборочный завод где-то ещё менее чем за год. Ничего эквивалентного нельзя сделать с ячейками, потому что производство ячеек — это то место, где действительно сосредоточены капитал, технологическое ноу-хау и база квалифицированного оборудования.
Из каких стран США импортировали солнечные панели в 2025 году?
Обоснованный ответ таков: 2025 год продолжил закономерность предыдущих нескольких лет: Юго-Восточная Азия поставила наибольшую долю импортных модулей, Индия и Южная Корея остались значимыми, а внутренняя сборка в США поглотила растущую, но всё ещё меньшую долю рынка. Данные таможни и Бюро переписи позволят вам ранжировать конкретные страны за конкретный месяц, и именно оттуда должен браться рейтинг, а не из какой-либо статьи, включая эту.
Важнее механизм, который это породил. Приказы AD/CVD по Китаю, действующие с 2012 года, вытеснили сборку модулей из Китая в Юго-Восточную Азию. Защитная мера по разделу 201 в 2018 году применила тарифную квоту к импортным ячейкам и модулям из всех стран происхождения, что сделало поиск выгодного происхождения прибыльным, не делая импорт неконкурентоспособным. Тарифы по разделу 301 повысили стоимость товаров китайского происхождения конкретно. Приказы AD/CVD, позднее распространённые на нескольких производителей из Юго-Восточной Азии, превратили альтернативный маршрут из лазейки в риск, а Закон о предотвращении принудительного труда уйгуров добавил документальное условие, применяемое независимо от происхождения.
Каждый из этих инструментов имел одинаковый практический эффект. Он менял стоимость или оформление маршрута, и маршрут перемещался. Мера редко прекращает импорт; она его перемещает. После достаточного числа раундов карта того, где США покупают панели, читается меньше как цепочка поставок и больше как запись о том, какие страны столкнулись с каким приказом в каком году.
Почему Юго-Восточная Азия стала крупнейшим источником
Юго-Восточная Азия стала крупнейшим источником по структурной причине, а не географической: ячейки, технологическая инженерия и связи по оборудованию уже были китайскими, а завод по производству модулей во Вьетнаме или Малайзии был прямым продолжением существующей операции. Сборка модулей — наименее капиталоёмкий этап в цепочке, и её оборудование стандартизировано, поэтому мощности можно было воспроизвести в новой стране той же инженерной командой, которая построила предыдущую. Полная региональная картина, включая то, почему Индия и Корея следовали иной логике, изложена в где производят солнечные панели.
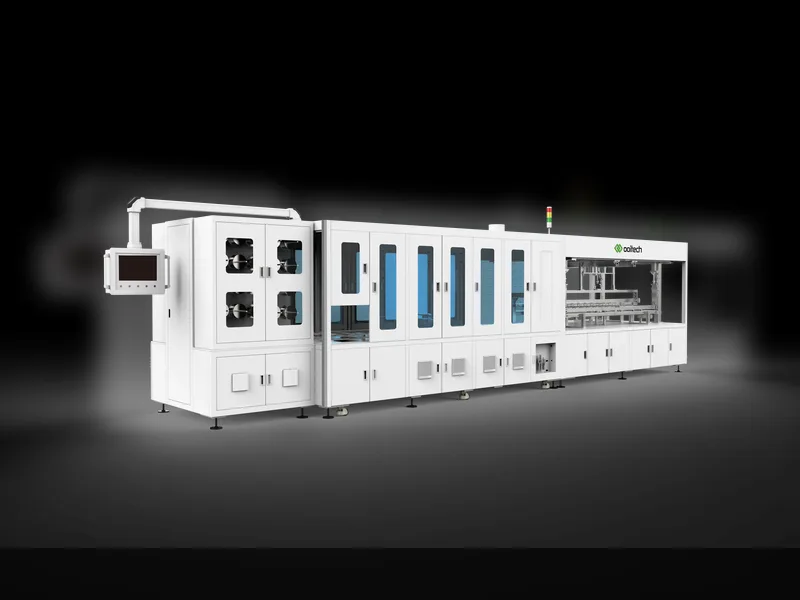
Это тот тип оборудования для сборки модулей, который можно воспроизвести везде, где политика делает финальную сборку привлекательной.
Ячейки гораздо более сконцентрированы, чем модули
Это структурный факт, который определяет, может ли работать любая торговая мера, и его стоит изложить до механики. Региональное распределение, стоящее за этим, рассматривается в география производства модулей и ячеек; здесь важно следствие для тарифов.
Сборка модулей — это механический и термический процесс: пайка, укладка, ламинирование, обрамление, тестирование. Производство ячеек — это полупроводниковый процесс: текстурирование, легирование, формирование перехода, пассивация, металлизация, отжиг. Одному можно научиться у поставщика линии и производственной команды в рамках одного проекта. Другому нужны квалифицированная рабочая сила, чистая среда, строго контролируемые расходные материалы и длительная кривая ввода в эксплуатацию.
Именно эта разница в сложности объясняет, почему торговые меры перемещают сборку, но не могут переместить производство ячеек. Когда пошлины сделали китайские модули дорогими, сборка появилась во Вьетнаме, Малайзии, Таиланде и Камбодже, а позже в США. Производство ячеек за этим не последовало, потому что барьером никогда не была пошлина. Им были капиталоёмкость, выход годной продукции и поставка конкретного оборудования, паст и трафаретов, которые потребляет фабрика по производству ячеек.
Последствие — это самое важное. Мировые мощности по производству ячеек сосредоточены в небольшом числе рук, в основном в Китае или в связанных с Китаем операциях в других странах, поэтому каждый производитель модулей вне этой группы покупает ячейки у одного и того же небольшого круга продавцов. Локализация сборки не локализует надёжность поставок; она перемещает последний этап и оставляет критически важный ввод там, где он был. Покупатель, который это понимает, перестаёт спрашивать, из какой страны приходят его модули, и начинает спрашивать, кто делает ячейки внутри них.
Как пошлины, AD/CVD и UFLPA изменили маршрутизацию
Четыре инструмента объясняют большую часть истории маршрутизации. Защитная мера по разделу 201 ввела тарифную квоту на импортируемые ячейки и модули из всех стран происхождения: определённое количество ввозится по более низкой ставке, а объём выше этого порога облагается более высокой. Пошлины по разделу 301 добавили пошлины на длинный список товаров китайского происхождения, повысив стоимость прямого маршрута и сделав сборку в третьих странах более привлекательной. Приказы AD/CVD зависят от продукта и страны, и именно этот инструмент периодически превращает популярное альтернативное происхождение в liability. UFLPA — это вообще не пошлина: он создаёт опровержимую презумпцию того, что определённые товары произведены с использованием принудительного труда, перекладывая бремя доказывания на импортёра и останавливая поставки там, где ставки пошлин никогда бы этого не сделали.
Две особенности обычно упускают. Во-первых, инструменты накладываются друг на друга. Модуль может одновременно столкнуться с защитной пошлиной, денежным депозитом AD/CVD, пошлинами по разделу 301 на вводимые ресурсы и риском задержания по UFLPA, поэтому его стоимость с учётом доставки — это сумма нескольких режимов, а не одно число. Во-вторых, и это важнее для планирования мощностей: ни один из них не нацелен на связывающее ограничение. Они нацелены на видимый этап. Сборка видима и легко перемещается, поэтому сборка перемещается. Ячейки — ни то, ни другое, поэтому ячейки остаются.
Если читать это так, десятилетие торговых действий дало один ясный результат: оно изменило то, где происходит последний этап, а не то, кто производит вводимый ресурс, без которого этот этап не может существовать.
Что изменил IRA, а что нет
Закон о снижении инфляции изменил экономику сборки в Соединённых Штатах так, как этого не сделала ни одна пошлина. Его кредит за передовое производство выплачивается за ватт соответствующей требованиям продукции, и он устроен так, что кредит за модуль получить гораздо проще, чем кредит за ячейку, потому что кредит за полную цепочку требует внутреннего производства ячеек, которого в основном пока не существует. Эта единственная деталь конструкции объясняет форму последовавшего наращивания.
Мощности по сборке модулей в США существенно расширились и теперь являются реальной частью картины поставок, а не погрешностью округления. Внутренние мощности по производству ячеек не расширялись такими же темпами и остаются узким местом по уже описанным причинам: капиталоёмкость, сложность процесса, более длинная кривая ввода в эксплуатацию и гораздо меньший круг людей, которые действительно управляли фабрикой по производству ячеек. Линию по производству модулей можно согласовать, установить и запустить в производство в течение года. Фабрика по производству ячеек — это проект совершенно иной категории.
Результат — конкретная и немного неловкая ситуация, которая определяет текущий рынок США. Американским сборщикам нужны ячейки. Ячейки в основном по-прежнему поступают из Азии. Политическая система вознаграждает сборку внутри страны и, на верхних уровнях, вознаграждает внутреннее производство ячеек, но средний этап — надёжная, квалифицированная, конкурентоспособная по стоимости поставка ячеек для американской линии по производству модулей — именно там рынок наиболее узок. Любой, кто моделирует завод по производству модулей в США, должен рассматривать закупку ячеек как основной риск в плане, а не как запоздалую мысль к решению об оборудовании.
Импортировать или строить: две реальные позиции
Отбросьте политический шум: у компании, которой нужны модули, есть две позиции. Она может покупать готовые модули, и тогда её подверженность риску — это тарифная классификация, документация о происхождении, фрахт и оборотный капитал, связанный в контейнере, который может простаивать в порту. Или она может построить линию по производству модулей и вместо этого покупать ячейки, и тогда её подверженность риску — это поставка ячеек, её капитал идёт в оборудование и здание, и она получает контроль над сроками выполнения заказа, спецификацией материалов, disposition качества и способностью ответить клиенту, запрашивающему конкретную технологию ячеек.
Это разные бизнесы, и второй не является более дорогой версией первого. Покупка модулей — это торговая и логистическая задача с тонкой маржой и быстрым выходом, тогда как строительство линии — это производственная задача с капитальным обязательством, кривой обучения и долговечным активом в конце. Таблица показывает структурные различия и намеренно не содержит цифр, потому что цифры зависят от объёма работ, технологии и года.
| Фактор | Покупать готовые модули | Строить линию с импортируемыми ячейками |
|---|---|---|
| Капитал | Только оборотный капитал, в основном запасы | Оборудование, оснащение, коммунальные услуги и обучение, обязательства до получения выручки |
| Первая товарная продукция | Недели, определяемые доставкой и таможней | Месяцы, определяемые сроком поставки, монтажом и квалификацией |
| Основной риск поставок | Тарифная классификация, документы о происхождении, задержание, задержка в порту | Наличие ячеек, однородность ячеек, ценовые условия на ячейки |
| Подверженность политике | Прямая: один заказ меняет вашу стоимость с учётом доставки | Косвенная: политика меняет цену ваших ячеек и право на стимулы |
| Маржа | Спред перепродажи, тонкий и сжимаемый | Стоимость переработки против цены модуля, постоянные затраты, поглощаемые объёмом |
| Контроль продукта | То, что строит и хранит поставщик | Формат ячейки, шины, стекло, инкапсулянт и задний лист, выбранные вами |
| Стоимость выхода | Низкое | Высокая, оборудование специфично, а перепродажа частична |
| Лучше всего подходит | Дистрибьюторам, EPC-подрядчикам и девелоперам со спросом, но без планов владеть заводом | Покупателям с требованием к содержанию, собственным спросом или рынком, где срок выполнения заказа и контроль спецификации важнее самой низкой цены за единицу |
Обратите внимание, чего таблица отказывается говорить. Она не говорит, что строить лучше, потому что для дистрибьютора без инженерных возможностей это явно не так, и она не говорит, что импортировать хуже, потому что импорт подходит большинству компаний, которым нужны модули. Это два профиля риска; выбор должен следовать за риском, которым вы оснащены управлять.
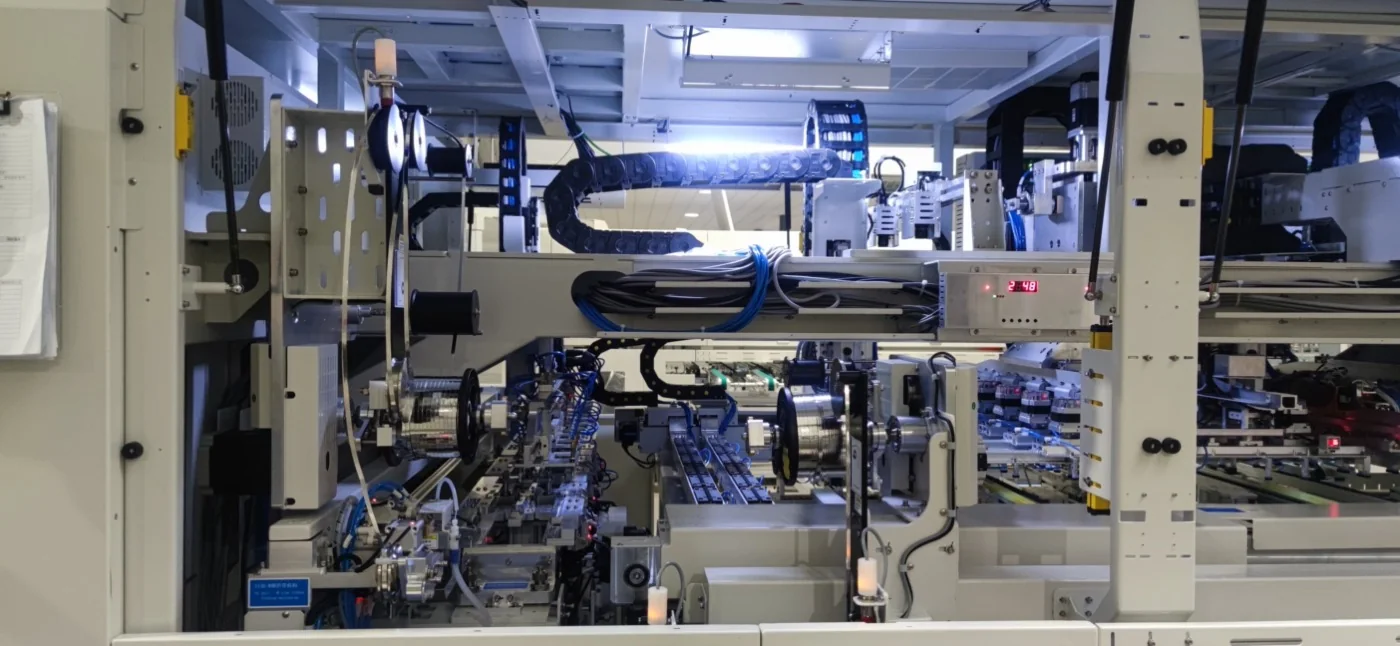
Для компании, которая решает строить, а не импортировать готовые модули, стрингер — это место, где формат ячейки превращается в реальное решение по оборудованию.
Аргументы в пользу локальной линии с импортными ячейками
Строительство линии по производству модулей и закупка ячеек сегодня — это мейнстримная стратегия, а не обходной путь, из-за той асимметрии, к которой эта статья постоянно возвращается. Шаги, которые поощряет политика, — это шаги, которые компания действительно может построить. Сборка модулей доступна: линию от 5 МВт до 600 МВт можно заказать в полуавтоматическом или полностью автоматическом исполнении, процесс хорошо задокументирован, а экосистема оборудования зрелая. Производство ячеек недоступно в том же масштабе или в те же сроки для большинства новичков.
Линия меняет то, что вы можете предложить. Сборщики выбирают собственную спецификацию материалов, поэтому они могут строить под конкретную технологию ячейки, стекло, инкапсулянт, раму и класс мощности, и они держат контроль качества в своих руках, вместо того чтобы принимать то, что приходит. На рынке с требованием к содержанию этот контроль и есть продукт; на рынке с длительными и непредсказуемыми сроками импорта это аргумент продаж.
Версия, релевантная для покупателя: импорт модулей означает, что цепочка поставок решает за вас, через политический процесс, в котором у вас нет голоса. Строительство линии с импортными ячейками не устраняет зависимость, но переносит её на один вход, который вы можете законтрактовать, квалифицировать, иметь двух поставщиков и держать запас, тогда как всё, что находится после ячейки — пайка, укладка, ламинация, обрамление, тестирование и гарантия — становится вашим.
Чтобы увидеть, что влечёт за собой это обязательство, прежде чем оценивать его стоимость, начните с десятиэтапный процесс производства солнечных панелей для последовательности станций, затем прочитайте что такое линия сборки солнечных модулей. Для планирования капитала стоимость в зависимости от мощности и разбивка стоимости завода охватывают объём и инфраструктуру, а что определяет цену машины объясняет, почему два предложения на одинаковую номинальную мощность различаются. Если решение всё ещё открыто, началу бизнеса по производству солнечных панелей проводит по последовательности от рынка до ввода в эксплуатацию.
Что покупатель должен включить в спецификацию
Если стратегия — это линия по производству модулей, питаемая импортными ячейками, спецификация должна отражать тот факт, что ячейка — это переменная, которую вы не контролируете. Стрингер — это место, где это важнее всего, потому что формат ячейки, количество шин и технология ячейки определяют, сможет ли машина работать с тем, что вы действительно можете купить. Линия, специфицированная под одно поколение ячеек и одну схему шин, не может быть дешёво переоснащена, когда рынок меняется, поэтому критерии выбора таббера и стрингера заслуживают большего внимания, чем спецификация ламинатора в большинстве первых проектов, даже несмотря на то, что ламинатор задаёт темп линии.
Специфицируйте под поставку ячеек, которую вы ожидаете через три года, а не под ту, которую можете купить в этом месяце. Всё, что находится после пайки, более терпимо к смене поставщика ячеек, чем сама пайка, поэтому стрингер несёт большую часть вашей будущей гибкости. Там, где сама технология ячейки под вопросом, разница между TOPCon и заднеконтактными тыльными архитектурами стоит понимания до заказа машины, а не после.
Относитесь к документации и доступу к рынку тоже как к части спецификации. Если модули, которые вы строите, будут продаваться на рынке с правилами происхождения или содержания, оборудование, записи процессов и планировка завода — всё должно поддерживать доказательства, которые у вас попросят представить. Заметки о сертификации CE и экспортном соответствии охватывают эту сторону линии, построенной для обслуживания рынка, зависящего от импорта.
Часто задаваемые вопросы
Откуда США получают свои солнечные панели?
В основном из Азии, причём Юго-Восточная Азия поставляет наибольшую долю импортных модулей, за ней следуют Индия, Южная Корея и другие устоявшиеся производители. Растущий объём также собирается в США, но большинство этих модулей используют импортные ячейки. Доли стран меняются год от года и должны подтверждаться по текущим данным Таможенной службы и Бюро переписи США.
Из каких стран США импортировали солнечные панели в 2025 году?
Юго-восточноазиатские источники — Вьетнам, Малайзия, Таиланд и Камбоджа — обеспечили наибольшую долю, при этом Индия и Южная Корея также были значимы. Точный рейтинг за любой месяц зависит от того, какие пошлины и задержания действовали, поэтому авторитетный источник — опубликованная торговая статистика, а не какое-либо резюме. Считайте направление надёжным, а проценты — тем, что нужно проверять.
Почему Юго-Восточная Азия стала крупнейшим источником?
Потому что китайские производители ячеек и модулей построили там сборочные заводы, чтобы обслуживать рынок США из-за пределов прямого периметра пошлин на Китай, и потому что сборка модулей — самый простой этап в цепочке для воспроизведения за рубежом. Оборудование стандартизировано, процесс понятен, и завод можно ввести в эксплуатацию за месяцы. Мощности по производству ячеек не переместились вместе с ним, поэтому сдвиг изменил карту, не изменив зависимость.
Снизили ли тарифы и торговые меры зависимость США от импорта?
Не так, как задумывалось. Они изменили маршрутизацию, стоимость и документацию и сделали импорт дороже и сложнее, но мощности переместились в следующую страну, а не вернулись домой. Зависимость от импортных ячеек по сути не изменилась, потому что ни один тарифный инструмент не решает проблему капиталоёмкости и сложности процесса, которые удерживают производство ячеек концентрированным.
Откуда американские сборщики модулей получают свои ячейки?
В основном из Азии, от небольшого числа крупных производителей, потому что глобальные мощности по производству ячеек гораздо более концентрированы, чем мощности по производству модулей. Это связывающее ограничение для американского расширения: сборочные мощности можно добавить быстро, а мощности по производству ячеек — нет. Американский завод по производству модулей должен рассматривать закупку ячеек как первичный риск поставок, обеспеченный контрактом и квалифицированный более чем у одного поставщика.
Дешевле импортировать модули или построить линию по производству модулей?
Они не сравниваются по удельной цене, потому что покупают разные вещи. Импорт дешевле по капиталу и гораздо быстрее в запуске, и это правильный ответ для большинства дистрибьюторов и EPC. Строительство линии стоит больше на начальном этапе и требует месяцев на квалификацию, но оно превращает непредсказуемую стоимость с учётом доставки в контролируемую стоимость переработки. Уместный вопрос — какой риск ваша компания способна управлять.
Устраняет ли строительство линии по производству модулей риск цепочки поставок?
Нет, это переносит его. Вы обмениваете подверженность тарифной классификации, документации о происхождении и задержкам в порту на подверженность доступности ячеек и цене ячеек. Преимущество в том, что поставка ячеек — это единственный входной ресурс, который можно законтрактовать и квалифицировать у разных поставщиков, тогда как торговая политика не поддаётся влиянию покупателя. Для многих производителей это выгодный обмен, но это обмен, а не устранение.
Какая мощность делает линию по производству модулей целесообразной для строительства?
Это зависит от рынка, который вы обслуживаете, а не от фиксированного порога, но практический диапазон входа простирается от 5 МВт для полуавтоматической линии, обслуживающей региональный рынок, до 600 МВт для полностью автоматической линии, и спецификация существенно меняется в этом диапазоне. Ниже определённого объёма фиксированные затраты трудно поглотить; выше него условия поставки ячеек становятся доминирующим коммерческим вопросом, а не само оборудование.
Ooitech строит линии по производству модулей от 5 МВт до 600 МВт, от полуавтоматических до полностью автоматических, а также часть цепочки оборудования для ячеек, и работает с покупателями, решающими между импортом продукции и её производством. Там, где поставка ячеек является открытым вопросом, этот разговор следует начинать с формата ячеек и целевого рынка, а не со списка машин.
Дополнительные материалы и справочные данные
Публичные справочные материалы по этой теме, опубликованные организациями, которые поддерживают технологическую дорожную карту и рыночные данные отрасли: